Domain versicherung-index.de kaufen?
Wir ziehen mit dem Projekt
versicherung-index.de um.
Sind Sie am Kauf der Domain
versicherung-index.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain versicherung-index.de kaufen?
Was versteht man unter Gesamtcholesterin?
Was versteht man unter Gesamtcholesterin? Gesamtcholesterin ist die Gesamtmenge an Cholesterin im Blut, einschließlich sowohl des "guten" HDL-Cholesterins als auch des "schlechten" LDL-Cholesterins. Es ist ein wichtiger Marker für das Risiko von Herz-Kreislauf-Erkrankungen, da ein hoher Gesamtcholesterinspiegel mit einer erhöhten Wahrscheinlichkeit von Arteriosklerose und Herzinfarkt verbunden ist. Ein gesunder Gesamtcholesterinspiegel liegt in der Regel unter 200 mg/dL. Es ist wichtig, regelmäßig den Cholesterinspiegel überprüfen zu lassen und bei Bedarf Maßnahmen zur Senkung des Gesamtcholesterinspiegels zu ergreifen, um das Risiko von Herzkrankheiten zu reduzieren. **
Wie setzt sich der Gesamtcholesterin zusammen?
Der Gesamtcholesterin setzt sich aus verschiedenen Bestandteilen zusammen, darunter LDL-Cholesterin (Low-Density-Lipoprotein), HDL-Cholesterin (High-Density-Lipoprotein) und VLDL-Cholesterin (Very-Low-Density-Lipoprotein). LDL-Cholesterin wird oft als "schlechtes" Cholesterin bezeichnet, da es zu Ablagerungen in den Arterien führen kann. HDL-Cholesterin hingegen gilt als "gutes" Cholesterin, da es überschüssiges Cholesterin aus dem Blut entfernt. VLDL-Cholesterin transportiert Triglyceride im Blut. Ein Gleichgewicht zwischen diesen verschiedenen Cholesterinarten ist wichtig für die Gesundheit des Herz-Kreislauf-Systems. **

Ähnliche Suchbegriffe für Gesamtcholesterin
Top-Angebote
Produkte zum Begriff Gesamtcholesterin:
-
Versicherung bis 6500€Geräteschutz bis 6.500 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 6.500 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...599,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 17500€Geräteschutz bis 17.500 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 17.500 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnemen...1199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 1000€Geräteschutz bis 1.000 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 1.000 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...129,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 2000€Geräteschutz bis 2.000 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 2.000 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...239,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter




-
Wie stellt sich das Gesamtcholesterin zusammen?
Wie stellt sich das Gesamtcholesterin zusammen? Das Gesamtcholesterin setzt sich aus verschiedenen Bestandteilen zusammen, darunter LDL-Cholesterin (Low-Density-Lipoprotein), HDL-Cholesterin (High-Density-Lipoprotein) und Triglyceride. LDL-Cholesterin wird oft als "schlechtes" Cholesterin bezeichnet, da es dazu neigt, sich an den Arterienwänden abzulagern und Plaques zu bilden. HDL-Cholesterin hingegen wird als "gutes" Cholesterin angesehen, da es hilft, überschüssiges Cholesterin aus dem Blut zu entfernen. Triglyceride sind eine Art von Fett, das im Blut zirkuliert und als Energiereserve dient. Ein gesundes Gleichgewicht zwischen diesen verschiedenen Cholesterinarten ist wichtig für die Aufrechterhaltung der Herzgesundheit. **
-
Wie können Versicherungsnehmer ihre Prämien reduzieren, ohne dabei auf wichtige Leistungen zu verzichten?
Versicherungsnehmer können ihre Prämien reduzieren, indem sie verschiedene Angebote vergleichen und den günstigsten Tarif wählen. Zudem können sie ihre Selbstbeteiligung erhöhen, um die monatlichen Kosten zu senken. Eine regelmäßige Überprüfung des Versicherungsbedarfs und gegebenenfalls das Kündigen von überflüssigen Policen kann ebenfalls helfen, die Prämien zu senken. **
-
Welche Faktoren müssen bei der Gestaltung von Versicherungsbedingungen berücksichtigt werden, um einen angemessenen Schutz für Versicherungsnehmer zu gewährleisten?
Bei der Gestaltung von Versicherungsbedingungen müssen die individuellen Bedürfnisse und Risiken der Versicherungsnehmer berücksichtigt werden. Zudem ist es wichtig, transparente und verständliche Vertragsbedingungen zu formulieren, um Missverständnisse zu vermeiden. Außerdem sollten die Versicherungsbedingungen flexibel genug sein, um auf Veränderungen im Leben der Versicherungsnehmer reagieren zu können. **
-
Welche verschiedenen Arten von Policen gibt es und wie unterscheiden sie sich voneinander in Bezug auf Versicherungsschutz, Prämien und Leistungen?
Es gibt verschiedene Arten von Versicherungspolicen, darunter Lebensversicherungen, Krankenversicherungen, Autoversicherungen und Hausratversicherungen. Jede Art von Police bietet unterschiedliche Arten von Versicherungsschutz, z.B. Lebensversicherungen bieten finanziellen Schutz im Todesfall, während Autoversicherungen Schutz bei Unfällen bieten. Die Prämien variieren je nach Art der Police und den individuellen Risikofaktoren des Versicherungsnehmers. Die Leistungen, die im Rahmen der Policen angeboten werden, können je nach Versicherungsunternehmen und Policentyp variieren, z.B. können einige Krankenversicherungen zusätzliche Leistungen wie Zahnbehandlungen oder alternative Medizin abdecken, während andere dies nicht tun. **


Welche verschiedenen Arten von Policen gibt es und wie unterscheiden sie sich voneinander in Bezug auf Versicherungsschutz, Prämien und Leistungen?
Es gibt verschiedene Arten von Versicherungspolicen, darunter Lebensversicherungen, Krankenversicherungen, Autoversicherungen und Hausratversicherungen. Jede Art von Police bietet unterschiedliche Arten von Versicherungsschutz, z.B. Lebensversicherungen bieten finanziellen Schutz im Todesfall, während Autoversicherungen Schutz bei Unfällen bieten. Die Prämien variieren je nach Art der Police und den individuellen Risikofaktoren des Versicherten, z.B. Alter, Gesundheitszustand oder Fahrverhalten. Die Leistungen, die im Schadensfall erbracht werden, hängen ebenfalls von der Art der Police ab, z.B. ob es sich um eine Einmalzahlung bei Tod oder um die Deckung von Arztkosten handelt. **
Was muss ein Versicherungsnehmer beachten, um im Schadensfall Anspruch auf Leistungen seiner Versicherung zu haben?
Der Versicherungsnehmer muss den Schaden unverzüglich der Versicherung melden und alle relevanten Informationen zur Verfügung stellen. Er sollte die Versicherungsbedingungen genau prüfen, um sicherzustellen, dass der Schaden unter die vereinbarten Leistungen fällt. Zudem muss er alle erforderlichen Dokumente wie z.B. Polizeiberichte oder Arztbescheinigungen vorlegen. **
Top-Angebote
Produkte zum Begriff Gesamtcholesterin:
-
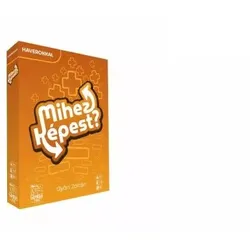
Im Vergleich wozu? Mit Kumpels„Mihez képest? Haverokkal” ist ein rasantes, ungarischsprachiges Partyspiel für Erwachsene, bei dem die Spieler zu derselben Aufgabe immer extremere oder bewusst zurückhaltendere Lösungen finden sollen. Perfekt geeignet für gemütliche Runden mit Freunden, Hauspartys oder lockere Spieleabende. Im Mittelpunkt stehen kreatives Denken, Humor und gemeinsames Lachen. Produkteigenschaften: Marke: Gémklub Produktkategorie: Gesellschaftsspiel, Partyspiel Empfohlenes Alter: ab 8 Jahren Hauptfunktion: kreative Aufgaben in der Runde steigern oder abschwächen Geförderte Fähigkeiten: Kreativität, Kommunikation, Assoziationsvermögen Sicherheitshinweis: Nicht empfohlen für Kinder unter 8 Jahren Weitere wichtige Merkmale: ungarische Ausgabe, Spiel von Zoltán Győri, Teil der „Mihez képest?”-Reihe, Edition „Haverokkal” Im Gesellschaftsspiel „Mihez képest? Haverokkal” versuchen die Spieler, ein und dieselbe Situation immer weiter „hochzufahren” oder bewusst „runterzubremsen“: Wer schafft es am einfallsreichsten, die Aufgabe völlig zu überdrehen – oder sie bis ins Extrem herunterzuschrauben? Die Aufgaben starten bei Alltagssituationen, etwa beim Bieröffnen oder beim Ausdenken eines Podcast-Titels. Wie wild der Abend dann wirklich wird, entscheidet allein die Fantasie der Runde. So ist jede Partie anders und passt sich den Mitspielern an. Die Regeln sind leicht zu lernen und in wenigen Minuten erklärt, dadurch ist das Spiel ideal für spontanen Einsatz auf Treffen mit Freunden. Die Spieler reagieren reihum auf die gezogenen Karten und versuchen – im Vergleich zu den Ideen der anderen – mit noch besseren, lustigeren oder überraschenderen Einfällen zu kommen. Im Vordergrund stehen das Gespräch und das gemeinsame Erzählen von Geschichten, nicht komplizierte Wertungen. „Mihez képest? Haverokkal” setzt stark auf Fantasie und Improvisation und trainiert nebenbei Kommunikation und Situationsgefühl. Das Besondere: Zum gleichen Ausgangspunkt werden sowohl „Steigerungen“ als auch „Abschwächungen“ gefragt, sodass Raum ist für hemmungslosen Humor ebenso wie für feinere, nuanciertere Ideen. Durch das handliche Format passt das Spiel problemlos in jede Tasche und ist damit ideal für Reisen, den Urlaub oder Wochenendpartys. Für wen ist das Spiel geeignet? Das Partyspiel „Mihez képest? Haverokkal” richtet sich an Spieler ab etwa 8 Jahren, die gerne gemeinsam lachen, Improvisation mögen und Spaß an kommunikativen, erzählerischen Gesellschaftsspielen haben. Es funktioniert besonders gut in Freundesrunden, bei Familienabenden mit älteren Kindern sowie bei allen, die auf Festivals oder Spieleabende gerne ein kompaktes Spiel dabeihaben. Es benötigt weder zusätzliche Geräte noch Batterien und kann daher jederzeit und fast überall gespielt werden. Auch als Geschenk ist es ideal – zum Geburtstag, Namenstag oder zu Weihnachten – für alle, die moderne, lockere Partyspiele schätzen. Verpackungsgröße: 9,7 x 2,3 x 13,7 cm10,99 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 4000€Geräteschutz bis 4.000 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 4.000 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...429,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 6500€Geräteschutz bis 6.500 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 6.500 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...599,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 17500€Geräteschutz bis 17.500 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 17.500 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnemen...1199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was versteht man unter Gesamtcholesterin?
Was versteht man unter Gesamtcholesterin? Gesamtcholesterin ist die Gesamtmenge an Cholesterin im Blut, einschließlich sowohl des "guten" HDL-Cholesterins als auch des "schlechten" LDL-Cholesterins. Es ist ein wichtiger Marker für das Risiko von Herz-Kreislauf-Erkrankungen, da ein hoher Gesamtcholesterinspiegel mit einer erhöhten Wahrscheinlichkeit von Arteriosklerose und Herzinfarkt verbunden ist. Ein gesunder Gesamtcholesterinspiegel liegt in der Regel unter 200 mg/dL. Es ist wichtig, regelmäßig den Cholesterinspiegel überprüfen zu lassen und bei Bedarf Maßnahmen zur Senkung des Gesamtcholesterinspiegels zu ergreifen, um das Risiko von Herzkrankheiten zu reduzieren. **
-
Wie setzt sich der Gesamtcholesterin zusammen?
Der Gesamtcholesterin setzt sich aus verschiedenen Bestandteilen zusammen, darunter LDL-Cholesterin (Low-Density-Lipoprotein), HDL-Cholesterin (High-Density-Lipoprotein) und VLDL-Cholesterin (Very-Low-Density-Lipoprotein). LDL-Cholesterin wird oft als "schlechtes" Cholesterin bezeichnet, da es zu Ablagerungen in den Arterien führen kann. HDL-Cholesterin hingegen gilt als "gutes" Cholesterin, da es überschüssiges Cholesterin aus dem Blut entfernt. VLDL-Cholesterin transportiert Triglyceride im Blut. Ein Gleichgewicht zwischen diesen verschiedenen Cholesterinarten ist wichtig für die Gesundheit des Herz-Kreislauf-Systems. **
-
Wie stellt sich das Gesamtcholesterin zusammen?
Wie stellt sich das Gesamtcholesterin zusammen? Das Gesamtcholesterin setzt sich aus verschiedenen Bestandteilen zusammen, darunter LDL-Cholesterin (Low-Density-Lipoprotein), HDL-Cholesterin (High-Density-Lipoprotein) und Triglyceride. LDL-Cholesterin wird oft als "schlechtes" Cholesterin bezeichnet, da es dazu neigt, sich an den Arterienwänden abzulagern und Plaques zu bilden. HDL-Cholesterin hingegen wird als "gutes" Cholesterin angesehen, da es hilft, überschüssiges Cholesterin aus dem Blut zu entfernen. Triglyceride sind eine Art von Fett, das im Blut zirkuliert und als Energiereserve dient. Ein gesundes Gleichgewicht zwischen diesen verschiedenen Cholesterinarten ist wichtig für die Aufrechterhaltung der Herzgesundheit. **
-
Wie können Versicherungsnehmer ihre Prämien reduzieren, ohne dabei auf wichtige Leistungen zu verzichten?
Versicherungsnehmer können ihre Prämien reduzieren, indem sie verschiedene Angebote vergleichen und den günstigsten Tarif wählen. Zudem können sie ihre Selbstbeteiligung erhöhen, um die monatlichen Kosten zu senken. Eine regelmäßige Überprüfung des Versicherungsbedarfs und gegebenenfalls das Kündigen von überflüssigen Policen kann ebenfalls helfen, die Prämien zu senken. **
Ähnliche Suchbegriffe für Gesamtcholesterin
-
Versicherung bis 1000€Geräteschutz bis 1.000 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 1.000 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...129,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 2000€Geräteschutz bis 2.000 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 2.000 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...239,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 100€Geräteschutz bis 100 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 100 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement und ...39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 1500€Geräteschutz bis 1.500 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 1.500 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...189,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Faktoren müssen bei der Gestaltung von Versicherungsbedingungen berücksichtigt werden, um einen angemessenen Schutz für Versicherungsnehmer zu gewährleisten?
Bei der Gestaltung von Versicherungsbedingungen müssen die individuellen Bedürfnisse und Risiken der Versicherungsnehmer berücksichtigt werden. Zudem ist es wichtig, transparente und verständliche Vertragsbedingungen zu formulieren, um Missverständnisse zu vermeiden. Außerdem sollten die Versicherungsbedingungen flexibel genug sein, um auf Veränderungen im Leben der Versicherungsnehmer reagieren zu können. **
-
Welche verschiedenen Arten von Policen gibt es und wie unterscheiden sie sich voneinander in Bezug auf Versicherungsschutz, Prämien und Leistungen?
Es gibt verschiedene Arten von Versicherungspolicen, darunter Lebensversicherungen, Krankenversicherungen, Autoversicherungen und Hausratversicherungen. Jede Art von Police bietet unterschiedliche Arten von Versicherungsschutz, z.B. Lebensversicherungen bieten finanziellen Schutz im Todesfall, während Autoversicherungen Schutz bei Unfällen bieten. Die Prämien variieren je nach Art der Police und den individuellen Risikofaktoren des Versicherungsnehmers. Die Leistungen, die im Rahmen der Policen angeboten werden, können je nach Versicherungsunternehmen und Policentyp variieren, z.B. können einige Krankenversicherungen zusätzliche Leistungen wie Zahnbehandlungen oder alternative Medizin abdecken, während andere dies nicht tun. **
-
Welche verschiedenen Arten von Policen gibt es und wie unterscheiden sie sich voneinander in Bezug auf Versicherungsschutz, Prämien und Leistungen?
Es gibt verschiedene Arten von Versicherungspolicen, darunter Lebensversicherungen, Krankenversicherungen, Autoversicherungen und Hausratversicherungen. Jede Art von Police bietet unterschiedliche Arten von Versicherungsschutz, z.B. Lebensversicherungen bieten finanziellen Schutz im Todesfall, während Autoversicherungen Schutz bei Unfällen bieten. Die Prämien variieren je nach Art der Police und den individuellen Risikofaktoren des Versicherten, z.B. Alter, Gesundheitszustand oder Fahrverhalten. Die Leistungen, die im Schadensfall erbracht werden, hängen ebenfalls von der Art der Police ab, z.B. ob es sich um eine Einmalzahlung bei Tod oder um die Deckung von Arztkosten handelt. **
-
Was muss ein Versicherungsnehmer beachten, um im Schadensfall Anspruch auf Leistungen seiner Versicherung zu haben?
Der Versicherungsnehmer muss den Schaden unverzüglich der Versicherung melden und alle relevanten Informationen zur Verfügung stellen. Er sollte die Versicherungsbedingungen genau prüfen, um sicherzustellen, dass der Schaden unter die vereinbarten Leistungen fällt. Zudem muss er alle erforderlichen Dokumente wie z.B. Polizeiberichte oder Arztbescheinigungen vorlegen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.