Domain versicherung-index.de kaufen?
Wir ziehen mit dem Projekt
versicherung-index.de um.
Sind Sie am Kauf der Domain
versicherung-index.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain versicherung-index.de kaufen?
Wie können Versicherungsnehmer ihre Prämien reduzieren, ohne dabei auf wichtige Leistungen zu verzichten?
Versicherungsnehmer können ihre Prämien reduzieren, indem sie verschiedene Angebote vergleichen und den günstigsten Tarif wählen. Zudem können sie ihre Selbstbeteiligung erhöhen, um die monatlichen Kosten zu senken. Eine regelmäßige Überprüfung des Versicherungsbedarfs und gegebenenfalls das Kündigen von überflüssigen Policen kann ebenfalls helfen, die Prämien zu senken. **
Welche Faktoren müssen bei der Gestaltung von Versicherungsbedingungen berücksichtigt werden, um einen angemessenen Schutz für Versicherungsnehmer zu gewährleisten?
Bei der Gestaltung von Versicherungsbedingungen müssen die individuellen Bedürfnisse und Risiken der Versicherungsnehmer berücksichtigt werden. Zudem ist es wichtig, transparente und verständliche Vertragsbedingungen zu formulieren, um Missverständnisse zu vermeiden. Außerdem sollten die Versicherungsbedingungen flexibel genug sein, um auf Veränderungen im Leben der Versicherungsnehmer reagieren zu können. **

Ähnliche Suchbegriffe für Ursache
Top-Angebote
Produkte zum Begriff Ursache:
-
Versicherung bis 4000€Geräteschutz bis 4.000 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 4.000 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...429,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 6500€Geräteschutz bis 6.500 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 6.500 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...599,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 17500€Geräteschutz bis 17.500 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 17.500 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnemen...1199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 1000€Geräteschutz bis 1.000 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 1.000 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...129,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter




-
Welche verschiedenen Arten von Policen gibt es und wie unterscheiden sie sich voneinander in Bezug auf Versicherungsschutz, Prämien und Leistungen?
Es gibt verschiedene Arten von Versicherungspolicen, darunter Lebensversicherungen, Krankenversicherungen, Autoversicherungen und Hausratversicherungen. Jede Art von Police bietet unterschiedliche Arten von Versicherungsschutz, z.B. Lebensversicherungen bieten finanziellen Schutz im Todesfall, während Autoversicherungen Schutz bei Unfällen bieten. Die Prämien variieren je nach Art der Police und den individuellen Risikofaktoren des Versicherungsnehmers. Die Leistungen, die im Rahmen der Policen angeboten werden, können je nach Versicherungsunternehmen und Policentyp variieren, z.B. können einige Krankenversicherungen zusätzliche Leistungen wie Zahnbehandlungen oder alternative Medizin abdecken, während andere dies nicht tun. **
-
Welche verschiedenen Arten von Policen gibt es und wie unterscheiden sie sich voneinander in Bezug auf Versicherungsschutz, Prämien und Leistungen?
Es gibt verschiedene Arten von Versicherungspolicen, darunter Lebensversicherungen, Krankenversicherungen, Autoversicherungen und Hausratversicherungen. Jede Art von Police bietet unterschiedliche Arten von Versicherungsschutz, z.B. Lebensversicherungen bieten finanziellen Schutz im Todesfall, während Autoversicherungen Schutz bei Unfällen bieten. Die Prämien variieren je nach Art der Police und den individuellen Risikofaktoren des Versicherten, z.B. Alter, Gesundheitszustand oder Fahrverhalten. Die Leistungen, die im Schadensfall erbracht werden, hängen ebenfalls von der Art der Police ab, z.B. ob es sich um eine Einmalzahlung bei Tod oder um die Deckung von Arztkosten handelt. **
-
Was muss ein Versicherungsnehmer beachten, um im Schadensfall Anspruch auf Leistungen seiner Versicherung zu haben?
Der Versicherungsnehmer muss den Schaden unverzüglich der Versicherung melden und alle relevanten Informationen zur Verfügung stellen. Er sollte die Versicherungsbedingungen genau prüfen, um sicherzustellen, dass der Schaden unter die vereinbarten Leistungen fällt. Zudem muss er alle erforderlichen Dokumente wie z.B. Polizeiberichte oder Arztbescheinigungen vorlegen. **
-
Wird Versicherung teurer wenn Halter nicht Versicherungsnehmer?
Wird die Versicherung teurer, wenn der Halter nicht der Versicherungsnehmer ist? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Versicherungsunternehmen, der Art des Fahrzeugs und der Versicherungspolice. In einigen Fällen kann es zu einer höheren Prämie kommen, da das Risiko für das Versicherungsunternehmen möglicherweise höher ist, wenn der Halter nicht der Versicherungsnehmer ist. Es ist daher ratsam, sich vor Abschluss einer Versicherungspolice über mögliche Auswirkungen zu informieren und gegebenenfalls verschiedene Angebote zu vergleichen. Letztendlich kann eine individuelle Beratung bei einem Versicherungsexperten Klarheit über die Kosten bringen. **


Wer ist Versicherungsnehmer bei der KFZ Versicherung?
Der Versicherungsnehmer bei einer KFZ-Versicherung ist die Person, die den Vertrag mit der Versicherungsgesellschaft abschließt und für die Beitragszahlungen verantwortlich ist. In der Regel ist der Versicherungsnehmer auch der Fahrzeughalter, aber es kann auch jemand anderes sein, zum Beispiel der Fahrzeugnutzer. Der Versicherungsnehmer trägt die rechtliche Verantwortung für das Fahrzeug und muss alle relevanten Informationen zur Versicherung angeben. Im Schadensfall ist der Versicherungsnehmer Ansprechpartner der Versicherung und erhält im Idealfall die Leistungen aus der Versicherung. Es ist wichtig, dass der Versicherungsnehmer alle Vertragsdetails genau kennt und versteht, um im Bedarfsfall richtig handeln zu können. **
Was muss ein Versicherungsnehmer tun, um im Falle eines Schadens Anspruch auf Leistungen seiner Versicherung zu haben?
Der Versicherungsnehmer muss den Schaden umgehend der Versicherung melden. Er muss alle relevanten Informationen und Unterlagen zur Schadensmeldung bereitstellen. Zudem muss er kooperativ sein und alle Anweisungen der Versicherung befolgen. **
Top-Angebote
Produkte zum Begriff Ursache:
-
Pyrrolurie Urintest – Ursache für Zink- & B6-MangelPyrrolurie Urintest – Ursache für Zink- & Vitamin-B6-Mangel erkennen Viele Menschen leiden jahrelang unter Erschöpfung, Konzentrationsproblemen, Ängsten oder ADHS-ähnlichen Symptomen – ohne zu wissen, was dahintersteckt. Eine häufig übersehene Ursache ist die Pyrrolurie: eine genetisch bedingte Stoffwechselstörung, die schätzungsweise 5–10 % der Bevölkerung betrifft. Dieser Test gibt dir Klarheit – diskret, bequem von zu Hause aus und ausgewertet im deutschen Partnerlabor. Was ist eine Pyrrolurie – und warum ist sie so wichtig? Pyrrole sind natürliche Bestandteile von Hämoglobin, dem roten Blutfarbstoff. Bei gesunden Menschen werden diese Verbindungen überwiegend über den Stuhl ausgeschieden. Liegt jedoch eine Pyrrolurie vor, werden Pyrrole in übermäßiger Menge im Körper gebildet und stattdessen über den Urin ausgeschieden. Das eigentliche Problem: Pyrrole binden im Körper Vitamin B6 und Zink – zwei unverzichtbare Nährstoffe – und schleusen diese mit dem Urin aus dem Körper. Die Folge ist ein schleichender, chronischer Mangel, der sich in vielfältigen, oft unspezifischen Beschwerden äußern kann. In der Literatur wird die Pyrrolurie auch unter verschiedenen anderen Begriffen geführt, darunter: Hämopyrrolurie (HPU), Kryptopyrrolurie (KPU), Hämopyrrolaktamurie oder Malvaria. Wann ist dieser Test sinnvoll? Dieser Test ist sinnvoll, wenn du unter mehreren der folgenden Beschwerden leidest oder leidest – besonders wenn die Ursache bisher unklar geblieben ist: Konzentrationsprobleme, Unruhe, Nervosität oder mangelnde Impulskontrolle (ADHS-ähnliche Symptome) Anhaltende Erschöpfung und Energielosigkeit Ängste, Reizbarkeit oder depressive Verstimmungen Kopfschmerzen und Schlafstörungen Muskel- und Gelenkschmerzen Haarausfall, brüchige Nägel, erhöhte Infektanfälligkeit Reizdarm-Symptome, Nahrungsmittelunverträglichkeiten oder Allergien Schilddrüsenprobleme oder Störungen des Immunsystems Verdacht auf ADHS – besonders bei Kindern und Jugendlichen Studien zeigen, dass 30–40 % der Kinder mit ADHS-Symptomen eine erhöhte Pyrrol-Ausscheidung aufweisen. Einige Therapeuten berichten über bemerkenswerte Verbesserungen durch gezielte Supplementierung mit Zink, Vitamin B6 und Mangan – anstelle oder ergänzend zu medikamentösen Therapien. Das wird analysiert aus dem Urin: Pyrrol-Konzentration (Nachweis strukturell ähnlicher Pyrrolverbindungen) Hinweise auf chronischen Vitamin-B6- und Zink-Mangel durch erhöhte Pyrrol-Ausscheidung Durchführung des Tests Nach deiner Bestellung erhältst du das Testset mit allen notwendigen Materialien und einer ausführlichen Anleitung. In dieser Anleitung erfährst du detailliert, wann und wie du die Probe abnehmen solltest. Lies dir das Dokument unbedingt vorher sorgfältig durch. Anschließend nimmst du die Probe ab und sendest sie mit dem beiliegenden vorausgefüllten Rücksendeumschlag kostenlos an unser deutsches Partnerlabor. Auswertung und Befund Nach etwa 5 bis 7 Werktagen erhältst du einen ausführlichen und leicht verständlichen Befund, der dir aufzeigt, welche Werte im Normbereich liegen und wo Auffälligkeiten bestehen. So bekommst du einen klaren Überblick über deine persönlichen Ergebnisse. Deine Privatsphäre ist uns wichtig Die Entnahme der Probe kannst du diskret zu Hause durchführen. Wir und unser deutsches Partnerlabor, das mit der Durchführung der Analysen beauftragt wird, nehmen den Schutz deiner Daten sehr ernst. Deshalb hast du den alleinigen Zugang zu diesen Informationen. Sie werden niemals an nicht autorisierte Dritte weitergegeben. Zudem werden alle Proben unmittelbar nach der Analyse entsorgt.32,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
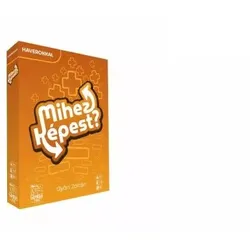
Im Vergleich wozu? Mit Kumpels„Mihez képest? Haverokkal” ist ein rasantes, ungarischsprachiges Partyspiel für Erwachsene, bei dem die Spieler zu derselben Aufgabe immer extremere oder bewusst zurückhaltendere Lösungen finden sollen. Perfekt geeignet für gemütliche Runden mit Freunden, Hauspartys oder lockere Spieleabende. Im Mittelpunkt stehen kreatives Denken, Humor und gemeinsames Lachen. Produkteigenschaften: Marke: Gémklub Produktkategorie: Gesellschaftsspiel, Partyspiel Empfohlenes Alter: ab 8 Jahren Hauptfunktion: kreative Aufgaben in der Runde steigern oder abschwächen Geförderte Fähigkeiten: Kreativität, Kommunikation, Assoziationsvermögen Sicherheitshinweis: Nicht empfohlen für Kinder unter 8 Jahren Weitere wichtige Merkmale: ungarische Ausgabe, Spiel von Zoltán Győri, Teil der „Mihez képest?”-Reihe, Edition „Haverokkal” Im Gesellschaftsspiel „Mihez képest? Haverokkal” versuchen die Spieler, ein und dieselbe Situation immer weiter „hochzufahren” oder bewusst „runterzubremsen“: Wer schafft es am einfallsreichsten, die Aufgabe völlig zu überdrehen – oder sie bis ins Extrem herunterzuschrauben? Die Aufgaben starten bei Alltagssituationen, etwa beim Bieröffnen oder beim Ausdenken eines Podcast-Titels. Wie wild der Abend dann wirklich wird, entscheidet allein die Fantasie der Runde. So ist jede Partie anders und passt sich den Mitspielern an. Die Regeln sind leicht zu lernen und in wenigen Minuten erklärt, dadurch ist das Spiel ideal für spontanen Einsatz auf Treffen mit Freunden. Die Spieler reagieren reihum auf die gezogenen Karten und versuchen – im Vergleich zu den Ideen der anderen – mit noch besseren, lustigeren oder überraschenderen Einfällen zu kommen. Im Vordergrund stehen das Gespräch und das gemeinsame Erzählen von Geschichten, nicht komplizierte Wertungen. „Mihez képest? Haverokkal” setzt stark auf Fantasie und Improvisation und trainiert nebenbei Kommunikation und Situationsgefühl. Das Besondere: Zum gleichen Ausgangspunkt werden sowohl „Steigerungen“ als auch „Abschwächungen“ gefragt, sodass Raum ist für hemmungslosen Humor ebenso wie für feinere, nuanciertere Ideen. Durch das handliche Format passt das Spiel problemlos in jede Tasche und ist damit ideal für Reisen, den Urlaub oder Wochenendpartys. Für wen ist das Spiel geeignet? Das Partyspiel „Mihez képest? Haverokkal” richtet sich an Spieler ab etwa 8 Jahren, die gerne gemeinsam lachen, Improvisation mögen und Spaß an kommunikativen, erzählerischen Gesellschaftsspielen haben. Es funktioniert besonders gut in Freundesrunden, bei Familienabenden mit älteren Kindern sowie bei allen, die auf Festivals oder Spieleabende gerne ein kompaktes Spiel dabeihaben. Es benötigt weder zusätzliche Geräte noch Batterien und kann daher jederzeit und fast überall gespielt werden. Auch als Geschenk ist es ideal – zum Geburtstag, Namenstag oder zu Weihnachten – für alle, die moderne, lockere Partyspiele schätzen. Verpackungsgröße: 9,7 x 2,3 x 13,7 cm10,99 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 4000€Geräteschutz bis 4.000 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 4.000 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...429,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 6500€Geräteschutz bis 6.500 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 6.500 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...599,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie können Versicherungsnehmer ihre Prämien reduzieren, ohne dabei auf wichtige Leistungen zu verzichten?
Versicherungsnehmer können ihre Prämien reduzieren, indem sie verschiedene Angebote vergleichen und den günstigsten Tarif wählen. Zudem können sie ihre Selbstbeteiligung erhöhen, um die monatlichen Kosten zu senken. Eine regelmäßige Überprüfung des Versicherungsbedarfs und gegebenenfalls das Kündigen von überflüssigen Policen kann ebenfalls helfen, die Prämien zu senken. **
-
Welche Faktoren müssen bei der Gestaltung von Versicherungsbedingungen berücksichtigt werden, um einen angemessenen Schutz für Versicherungsnehmer zu gewährleisten?
Bei der Gestaltung von Versicherungsbedingungen müssen die individuellen Bedürfnisse und Risiken der Versicherungsnehmer berücksichtigt werden. Zudem ist es wichtig, transparente und verständliche Vertragsbedingungen zu formulieren, um Missverständnisse zu vermeiden. Außerdem sollten die Versicherungsbedingungen flexibel genug sein, um auf Veränderungen im Leben der Versicherungsnehmer reagieren zu können. **
-
Welche verschiedenen Arten von Policen gibt es und wie unterscheiden sie sich voneinander in Bezug auf Versicherungsschutz, Prämien und Leistungen?
Es gibt verschiedene Arten von Versicherungspolicen, darunter Lebensversicherungen, Krankenversicherungen, Autoversicherungen und Hausratversicherungen. Jede Art von Police bietet unterschiedliche Arten von Versicherungsschutz, z.B. Lebensversicherungen bieten finanziellen Schutz im Todesfall, während Autoversicherungen Schutz bei Unfällen bieten. Die Prämien variieren je nach Art der Police und den individuellen Risikofaktoren des Versicherungsnehmers. Die Leistungen, die im Rahmen der Policen angeboten werden, können je nach Versicherungsunternehmen und Policentyp variieren, z.B. können einige Krankenversicherungen zusätzliche Leistungen wie Zahnbehandlungen oder alternative Medizin abdecken, während andere dies nicht tun. **
-
Welche verschiedenen Arten von Policen gibt es und wie unterscheiden sie sich voneinander in Bezug auf Versicherungsschutz, Prämien und Leistungen?
Es gibt verschiedene Arten von Versicherungspolicen, darunter Lebensversicherungen, Krankenversicherungen, Autoversicherungen und Hausratversicherungen. Jede Art von Police bietet unterschiedliche Arten von Versicherungsschutz, z.B. Lebensversicherungen bieten finanziellen Schutz im Todesfall, während Autoversicherungen Schutz bei Unfällen bieten. Die Prämien variieren je nach Art der Police und den individuellen Risikofaktoren des Versicherten, z.B. Alter, Gesundheitszustand oder Fahrverhalten. Die Leistungen, die im Schadensfall erbracht werden, hängen ebenfalls von der Art der Police ab, z.B. ob es sich um eine Einmalzahlung bei Tod oder um die Deckung von Arztkosten handelt. **
Ähnliche Suchbegriffe für Ursache
-
Versicherung bis 17500€Geräteschutz bis 17.500 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 17.500 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnemen...1199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 1000€Geräteschutz bis 1.000 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 1.000 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...129,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 2000€Geräteschutz bis 2.000 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 2.000 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...239,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 100€Geräteschutz bis 100 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 100 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement und ...39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was muss ein Versicherungsnehmer beachten, um im Schadensfall Anspruch auf Leistungen seiner Versicherung zu haben?
Der Versicherungsnehmer muss den Schaden unverzüglich der Versicherung melden und alle relevanten Informationen zur Verfügung stellen. Er sollte die Versicherungsbedingungen genau prüfen, um sicherzustellen, dass der Schaden unter die vereinbarten Leistungen fällt. Zudem muss er alle erforderlichen Dokumente wie z.B. Polizeiberichte oder Arztbescheinigungen vorlegen. **
-
Wird Versicherung teurer wenn Halter nicht Versicherungsnehmer?
Wird die Versicherung teurer, wenn der Halter nicht der Versicherungsnehmer ist? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Versicherungsunternehmen, der Art des Fahrzeugs und der Versicherungspolice. In einigen Fällen kann es zu einer höheren Prämie kommen, da das Risiko für das Versicherungsunternehmen möglicherweise höher ist, wenn der Halter nicht der Versicherungsnehmer ist. Es ist daher ratsam, sich vor Abschluss einer Versicherungspolice über mögliche Auswirkungen zu informieren und gegebenenfalls verschiedene Angebote zu vergleichen. Letztendlich kann eine individuelle Beratung bei einem Versicherungsexperten Klarheit über die Kosten bringen. **
-
Wer ist Versicherungsnehmer bei der KFZ Versicherung?
Der Versicherungsnehmer bei einer KFZ-Versicherung ist die Person, die den Vertrag mit der Versicherungsgesellschaft abschließt und für die Beitragszahlungen verantwortlich ist. In der Regel ist der Versicherungsnehmer auch der Fahrzeughalter, aber es kann auch jemand anderes sein, zum Beispiel der Fahrzeugnutzer. Der Versicherungsnehmer trägt die rechtliche Verantwortung für das Fahrzeug und muss alle relevanten Informationen zur Versicherung angeben. Im Schadensfall ist der Versicherungsnehmer Ansprechpartner der Versicherung und erhält im Idealfall die Leistungen aus der Versicherung. Es ist wichtig, dass der Versicherungsnehmer alle Vertragsdetails genau kennt und versteht, um im Bedarfsfall richtig handeln zu können. **
-
Was muss ein Versicherungsnehmer tun, um im Falle eines Schadens Anspruch auf Leistungen seiner Versicherung zu haben?
Der Versicherungsnehmer muss den Schaden umgehend der Versicherung melden. Er muss alle relevanten Informationen und Unterlagen zur Schadensmeldung bereitstellen. Zudem muss er kooperativ sein und alle Anweisungen der Versicherung befolgen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.